


X
随着人工智能(AI)技术的迅猛发展,全球半导体市场的焦点不仅集中在内存芯片和 CPU 上,光通信这一原本相对隐蔽的基础设施环节也出现了严重的供应紧张现象。光技术在现代通信基础设施中占据核心地位,从数据传输的光纤到连接服务器的光收发器,都依赖于这一技术。然而,随着 AI 数据中心建设的加速以及对更高传输速度的需求,整个光通信供应链,包括激光器、基板、光纤和连接器等,都出现了供不应求的局面,同时价格持续上涨。
可插拔光收发器是连接服务器,实现高速通信的关键模块。人工智能数据中心对其需求激增,使其成为供应链紧张的典型案例。一位光收发器元件供应商副总裁沈先生表示:“全球市场对光收发器的需求远超产能,产品供不应求。”
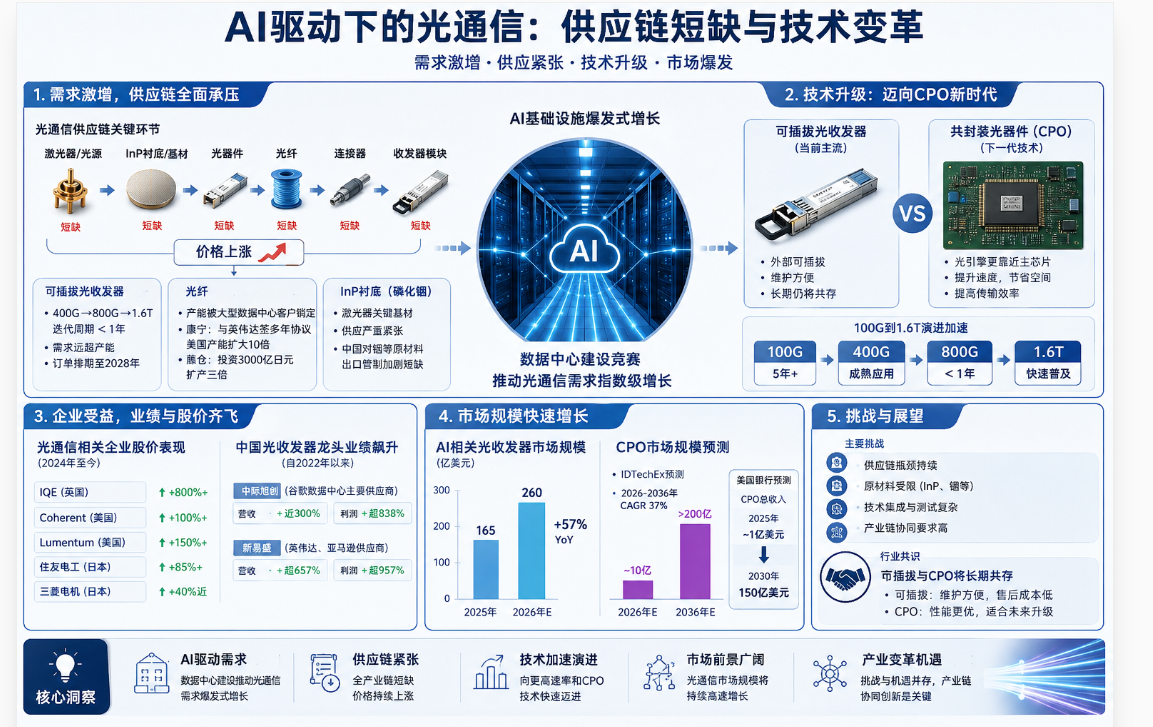
受限于产能,光纤价格也出现大幅攀升。一家光纤供应商经理指出:“光纤供应限制与芯片短缺一样严重,所有产能已被大型数据中心客户锁定,我们无法满足额外订单。”为了应对需求,康宁公司计划将美国产能扩大 10 倍,日本藤仓公司投资约 18.9 亿美元将产能扩充三倍,以服务美国客户。
更快的数据传输需求正在推动光通信技术革新。英伟达、博通、台积电和英特尔等公司正在推广共封装光器件(CPO,Co-Packaged Optics)技术。这项技术将光引擎置于主芯片附近,显著提高服务器机架间数据传输速度。光引擎作为集成芯片封装组件,将电计算芯片与光子芯片结合,取代传统外部可插拔收发器,减少占用空间并提升传输效率。
即便在光通信行业已有十余年历史的可插拔收发器,其发展速度也被 AI 基础设施建设加速推动。从 100G 模块广泛应用耗时五年多,到 400G 模块过渡到 800G 和 1.6T 模块仅用了不到一年。行业高管指出:“客户预测到 2028 年的订单量相当于约 20 条新生产线的产能,而我们目前仅有三条。”这种供需错配可能影响公司未来十年发展。
光收发器制造依赖于 mSAP 印刷电路板(PCB)、激光器及关键基材磷化铟(InP)等。连续几个季度的 PCB 供应短缺已推高价格,吸引了包括台湾 Dynamic Holding 在内的众多 PCB 制造商进入该领域。激光器需求也随 CPO 技术兴起而急剧增加,InP 衬底供应紧张,加上中美贸易摩擦导致原材料出口受限,使供应压力进一步加剧。
光学行业的蓬勃发展让相关企业股价大幅上涨。英国 IQE 公司专注磷化铟晶圆加工,股价今年飙升超 800%;美国的相干公司和 Lumentum 股价分别上涨超 100% 和 150%;日本的住友电工和三菱电机也分别上涨超 85% 和近 40%。中国企业中,中际旭创是谷歌数据中心主要供应商,自 2022 年以来营收增长近 300%,利润飙升超 838%;新易盛作为英伟达和亚马逊关键供应商,营收增长超 657%,利润猛增超 957%。
市场研究公司 Trendforce 预测,全球 AI 相关光收发器市场规模将从 2025 年的 165 亿美元增长至 2026 年的 260 亿美元。CPO 技术有望成为转折点,通过提升数据传输速度、节省服务器空间和提高效率来推动商业化。IDTechEx 预计,到 2036 年 CPO 市场规模将超过 200 亿美元,2026-2036 年复合年增长率达 37%。美国银行研究部预测,CPO 总收入将从今年的 1 亿美元飙升至 2030 年的 150 亿美元。
尽管 CPO 逐渐普及,业内高管普遍认为,外部可插拔光收发器因售后维护便利仍将长期共存。技术供应链整合与测试的复杂性,也意味着光学材料与电子材料的集成仍面临挑战。
人工智能的快速发展不仅带动了半导体市场,也让光通信供应链成为新焦点。光收发器、光纤、激光器等环节的短缺与价格上涨,正在倒逼行业加速技术革新。CPO 技术和新型光模块的兴起,既带来市场机遇,也对整个供应链提出更高要求。未来几年,光通信行业将成为 AI 基础设施建设的重要支撑,同时也是资本市场关注的热门板块。


